DNV : les pays qui importent leur énergie décarbonent trois fois plus vite que les exportateurs
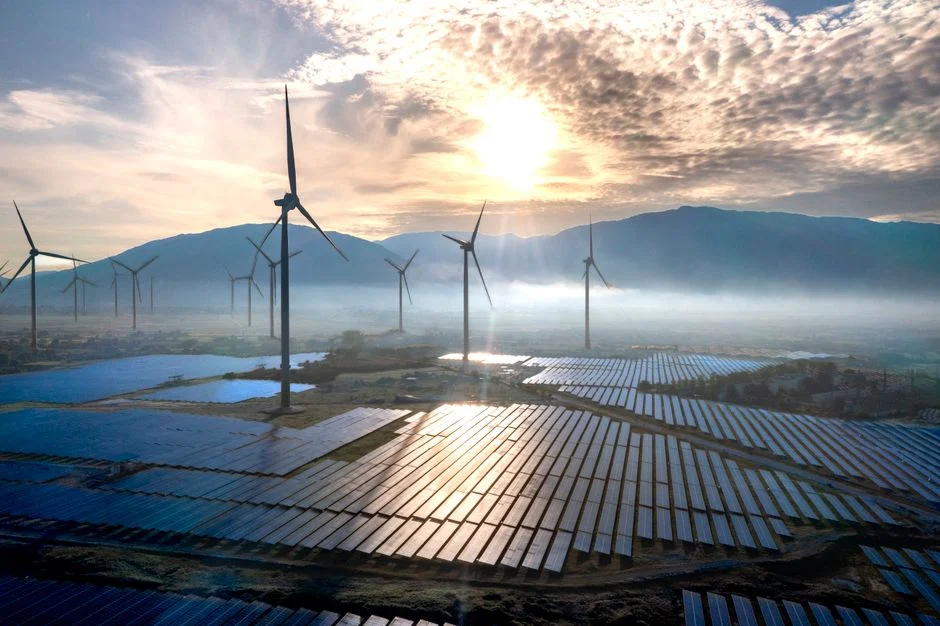
Oui, dépendre des importations de pétrole et de gaz accélère la transition : selon la dixième édition des Perspectives de transition énergétique de DNV, la Chine, l’Inde et l’Europe ont collectivement augmenté la part des énergies non fossiles plus de trois fois plus vite que le Moyen-Orient, l’Amérique du Nord et la Russie. Le moteur n’est pas seulement le climat, mais la sécurité d’approvisionnement.
En bref
- En cinq ans, la part non fossile de l’énergie primaire a gagné 2,2 points chez les importateurs, contre 0,7 point chez les exportateurs.
- Les tensions autour du détroit d’Ormuz poussent les pays importateurs à réduire leur dépendance aux hydrocarbures.
- La capacité des batteries a été multipliée par 14 en cinq ans ; solaire, éolien terrestre et stockage s’imposent par leurs coûts.
- DNV abaisse de 29 % ses perspectives pour l’hydrogène et de 15 % pour la capture du carbone.
- Les centres de données passeraient d’environ 400 TWh en 2025 à 1 100 TWh en 2030.
- La trajectoire actuelle mène encore à environ 2,3 °C de réchauffement.
La sécurité énergétique, nouveau moteur de la transition
L’étude met en évidence une fracture. D’un côté, les régions qui achètent leur pétrole et leur gaz à l’étranger misent sur l’électrification, les renouvelables et le stockage pour limiter leur exposition aux marchés fossiles. De l’autre, les producteurs situés hors du Moyen-Orient augmentent leurs extractions pour combler les tensions sur l’offre, ce qui freine leur propre décarbonation.
Ditlev Engel, PDG Energy Systems chez DNV, résume ce basculement : « la sécurité énergétique redessine la carte de la transition énergétique ». Le rapport complet est disponible sur le site de DNV (Energy Transition Outlook 2026).
Un effet durable en cas de crise prolongée
DNV a modélisé un conflit au Moyen-Orient qui durerait jusqu’en 2030, avec des prix du pétrole et du gaz élevés sur toute la période. Dans ce cas, la demande mondiale d’hydrocarbures reculerait de 4 à 6 % pendant la crise, puis resterait de 2 à 5 % sous le scénario central une fois celle-ci passée. Une part de la baisse ne reviendrait donc jamais : ménages, entreprises et États auraient entre-temps investi dans l’électrification et les alternatives.
Le cabinet revoit aussi le poids futur de la région : le Moyen-Orient ne fournirait plus qu’environ 40 % du pétrole mondial en 2050, au lieu des 50 % de ses projections antérieures.
Les technologies compétitives creusent l’écart
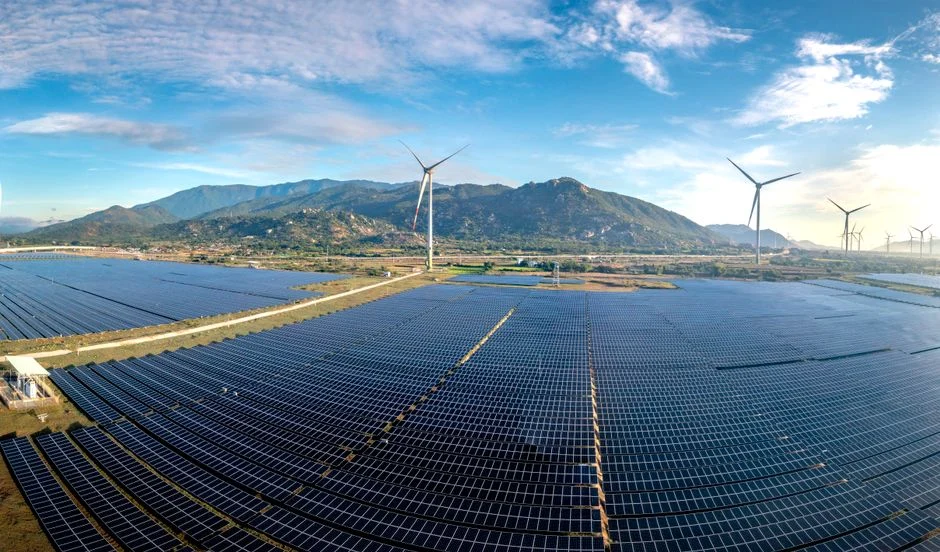
Le solaire photovoltaïque, l’éolien terrestre et les batteries profitent de la chute de leurs coûts et prennent progressivement la place des combustibles fossiles dans la production d’électricité. Le stockage en est l’illustration la plus frappante, avec une capacité installée multipliée par 14 en cinq ans. Pour un particulier, la même logique vaut à petite échelle : notre guide sur la batterie pour panneaux solaires détaille quand elle devient intéressante.
À l’inverse, les solutions destinées aux secteurs difficiles à électrifier avancent moins vite qu’attendu, et toujours grâce à de lourds soutiens publics. DNV réduit de 29 % ses projections de long terme pour l’hydrogène et de 15 % celles de la capture et du stockage du carbone.
Le nucléaire garde sa place
Seule exception notable, le nucléaire conserverait sa part actuelle dans la production mondiale d’énergie. DNV anticipe une hausse de 30 % de la capacité installée au cours de la prochaine décennie, puis de 170 % d’ici 2060.
Pour Sverre Alvik, directeur de la recherche sur la transition énergétique chez DNV, l’électricité est « la gagnante claire de la transition énergétique ».
Une demande électrique tirée par la voiture, le froid et l’IA
Cette électrification fera grimper la consommation. Les centres de données passeraient d’environ 400 TWh en 2025 à 1 100 TWh en 2030, sous l’effet de l’intelligence artificielle, qui dépasserait les usages classiques des data centers à partir de 2031. À l’échelle du globe, ils pèseraient pourtant moins dans la hausse de la demande d’ici 2040 que la recharge des véhicules électriques ou la climatisation. L’Amérique du Nord fait figure d’exception : les centres de données pourraient y capter environ un tiers de la production électrique supplémentaire d’ici 2030.
Pour les chiffres français de consommation et de production, les bilans de RTE font référence.
Paris reste hors d’atteinte
Malgré cette dynamique, DNV juge les objectifs de l’Accord de Paris inaccessibles avec la trajectoire actuelle. Les émissions liées à l’énergie baisseraient de 44 % d’ici 2050, ce qui conduirait à un réchauffement d’environ 2,3 °C. La neutralité carbone ne serait atteinte que dans les années 2090, et à condition de déployer massivement des technologies encore marginales comme la capture directe du CO₂ dans l’air.
Pour un foyer, produire sa propre électricité reste le moyen le plus direct de réduire sa dépendance : estimez votre potentiel avec notre simulateur de panneaux solaires.
Questions fréquentes
Pourquoi les pays importateurs d’énergie décarbonent-ils plus vite ?
Parce que chaque kilowattheure produit localement par le solaire, l’éolien ou le stockage réduit leur dépendance au pétrole et au gaz achetés à l’étranger. Selon DNV, la sécurité d’approvisionnement devient un moteur de la transition aussi puissant que le climat.
Quelles technologies progressent le plus selon DNV ?
Le solaire photovoltaïque, l’éolien terrestre et les batteries, devenus compétitifs grâce à la baisse de leurs coûts. La capacité des batteries a été multipliée par 14 en cinq ans, tandis que l’hydrogène et la capture du carbone sont revus à la baisse.
L’intelligence artificielle va-t-elle faire exploser la consommation d’électricité ?
Elle pèsera lourd : DNV prévoit que les centres de données passeront d’environ 400 TWh en 2025 à 1 100 TWh en 2030. Mais au niveau mondial, la recharge des véhicules électriques et la climatisation contribueront davantage à la hausse de la demande jusqu’en 2040.
Le monde est-il sur la voie de l’Accord de Paris ?
Non, d’après DNV. La trajectoire actuelle mène à environ 2,3 °C de réchauffement, avec une neutralité carbone repoussée aux années 2090.
En résumé
Le rapport 2026 de DNV montre que la dépendance aux importations fossiles est devenue un accélérateur de la transition : les pays importateurs misent sur le solaire, l’éolien et les batteries, quand les exportateurs augmentent leur production. L’électricité sort gagnante, mais le rythme reste insuffisant pour tenir l’Accord de Paris.
Aurélien Chapuis est diplômé du Master Management et Gestion de l’Énergie de l’ESCP Business School. Expert en stratégie photovoltaïque et business developer pour PV Solaire Énergie depuis 2019, il accompagne les professionnels du secteur dans leur croissance et vulgarise les enjeux de la transition énergétique pour le grand public.


Espace d'échanges et avis
La parole est à vous !