Solaire en Afrique : le coût du capital, vrai frein au déploiement d’ici 2030
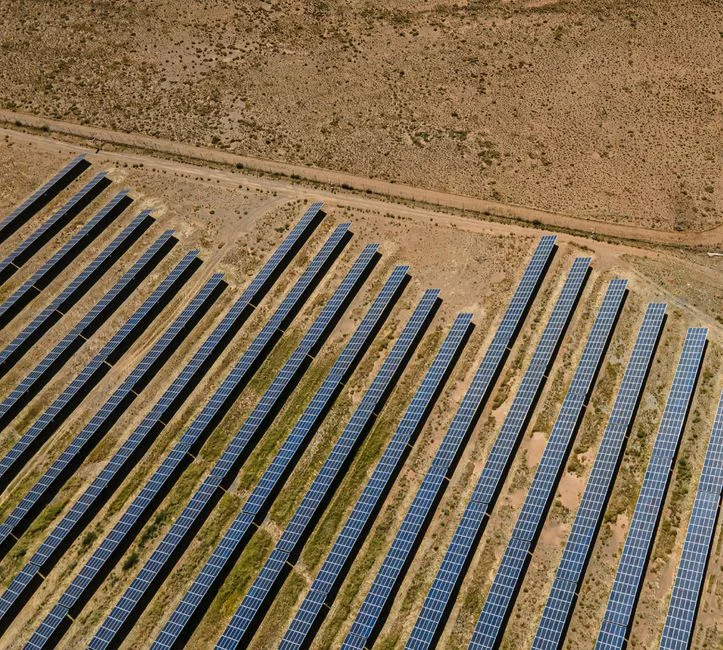
Ce qui freine le solaire en Afrique, ce n’est pas le manque d’argent mais son prix : un projet d’énergie propre de grande taille y coûte deux à trois fois plus cher à financer que dans un pays développé, selon l’AIE. Une tribune signée par Saumya Malhotra (CETEx, London School of Economics) et Nikesh Mahajan (Alliance solaire internationale) passe en revue les outils financiers qui ont déjà permis de faire baisser cette facture.
Le contraste est connu. Le continent concentre environ 60 % du potentiel solaire mondial, alors que quelque 660 millions de personnes n’ont toujours pas d’électricité fiable. Le prix des équipements a chuté d’environ 90 %, et le solaire compte désormais parmi les sources d’électricité les moins chères. D’après Ember, l’Afrique a importé à peu près 18,8 GW de panneaux en 2025, pour un parc cumulé d’environ 63,9 GW.
En bref
- L’Afrique ne capte qu’environ 3 % des investissements énergétiques mondiaux (AIE, 2024).
- Le coût moyen du capital atteint 8,5 à 9 % au Kenya et au Sénégal, contre 4,7 à 6,4 % en Amérique du Nord et en Europe.
- Les prêteurs y récupèrent environ 78 % de leur mise en cas de défaut, mieux que la moyenne mondiale de 72,9 %.
- Dette en monnaie locale, garanties, couvertures de change et achats groupés font déjà baisser les coûts.
- L’objectif évoqué : 150 à 200 GW de solaire d’ici 2030 et environ 1 000 GW d’ici 2050.
Un risque surévalué plus qu’un risque réel
Quatre marchés, l’Afrique du Sud, l’Égypte, le Nigeria et le Maroc, ont attiré à eux seuls 73 % des investissements énergétiques recensés en 2025 (Energy Transition Africa, 2026). Ailleurs, l’argent arrive au compte-gouttes, et cher : les entreprises locales empruntent souvent à plus de 15 % (AIE, 2025).
Pour les auteurs, cette prime reflète surtout une mauvaise lecture du risque. La base GEMs, qui compile trente ans de prêts des banques de développement, montre bien un taux de défaut d’environ 6 % en Afrique subsaharienne, le plus haut de toutes les régions. Mais la part récupérée après un défaut y est supérieure à la moyenne mondiale. Or les marchés ne regardent que la fréquence des défauts, si bien que les emprunteurs africains paient encore 2,9 points de pourcentage de plus à cause des notes souveraines (PNUD, 2023).
S’y ajoutent le poids de la dette publique, dont le service coûte deux fois plus que ce qui est investi dans les énergies propres, les équipements importés, les variations de change et des marchés financiers locaux encore étroits. L’analyse de l’AIE sur le coût du capital au Kenya et au Sénégal détaille ce mécanisme. En France aussi, le taux d’emprunt pèse lourd dans la rentabilité de panneaux solaires, même à l’échelle d’une maison.
Neutraliser le risque de change
Premier levier : prêter dans la monnaie que le client utilise pour payer. Au Kenya, Sun King a titrisé en shillings les remboursements de ses kits solaires vendus en paiement à l’usage, avec des versements qui descendent jusqu’à 0,19 dollar par jour. Les banques commerciales y ont pris la tranche senior ; des institutions de financement du développement ont apporté une tranche mezzanine, absorbant les premières pertes. Ce montage a permis aux banques kényanes de prêter massivement sur des créances de consommateurs.
Ce modèle suppose toutefois un historique de remboursement documenté et des investisseurs locaux prêts à acheter. Quand ils manquent, d’autres outils prennent le relais. Au Nigeria, InfraCredit, créé en 2017 par le PIDG et le fonds souverain nigérian, garantit des obligations d’infrastructure en naira, y compris pour les renouvelables et le hors-réseau, ce qui allonge nettement les durées d’emprunt. Le mécanisme de couverture TCX, lui, a permis à ses clients de lever plus de 10 milliards de dollars en monnaie locale entre 2017 et 2024.
Sécuriser le paiement de l’électricité
Sur les grandes centrales, le risque principal reste l’acheteur public. En Zambie, la centrale d’Itezhi Tezhi a accumulé 784 millions de dollars d’impayés entre 2016 et 2022, avant un arbitrage, une renégociation des tarifs et un accord amiable. Le Ghana a pris le chemin inverse en remboursant environ 1,47 milliard de dollars de dettes du secteur en 2025 et en reconstituant sa garantie partielle de la Banque mondiale. En Égypte, le parc de Benban, 2,5 milliards de dollars d’investissement, s’est appuyé sur des contrats d’achat standardisés, une assurance de la MIGA et des prêts de la BERD et de l’IFC.
Regrouper les petits projets
Pour les mini-réseaux et les systèmes autonomes, les auteurs privilégient le financement au résultat, la constitution de portefeuilles et les lignes de fonds de roulement en monnaie locale. Des plans nationaux pluriannuels permettent aussi aux fabricants de produire en volume. Au Nigeria, le programme DARES, doté de 750 millions de dollars, en réserve 410 millions aux mini-réseaux et 300 millions aux systèmes solaires autonomes ; ses achats groupés ont réduit les coûts d’investissement de 5 à 20 %.
Les usages productifs consolident l’ensemble. En Ouganda, le programme « Solar for Agriculture » a fait baisser de 40 % le prix des pompes en passant par les coopératives. Au Nigeria, ColdHubs loue des chambres froides solaires environ 100 nairas par caisse de 20 kg et par jour, et réduit jusqu’à 80 % les pertes après récolte. L’équipement se rembourse alors avec ce qu’il rapporte.
Un effet de levier encore trop faible
Les outils existent ; reste à les déployer à grande échelle, avec des politiques stables. En Afrique subsaharienne, un dollar d’argent public à conditions préférentielles attire aujourd’hui environ 1,80 dollar privé, et seulement 0,37 dollar dans les pays à faibles revenus. La trajectoire de neutralité carbone de l’AIE suppose un levier de 9 à 13 dollars.
Les écarts restent énormes. Les pays de la « Mission 300 » visent 77 milliards de dollars mobilisés d’ici 2030. Au premier trimestre 2026, le meilleur élève, le Zimbabwe, n’en était qu’à 688 millions sur un objectif de 4,42 milliards, et le Tchad comme le Niger ne déclaraient aucun capital privé. Pour suivre le marché mondial, les données d’Ember sont une bonne référence. Et pour estimer ce que le soleil peut rapporter chez vous, le simulateur de panneaux solaires donne un ordre de grandeur.
Questions fréquentes
Pourquoi le solaire coûte-t-il plus cher à financer en Afrique ?
Parce que les investisseurs exigent une prime pour le risque de change, la solidité financière des acheteurs d’électricité et la petite taille des projets. Selon l’AIE, le financement d’un grand projet d’énergie propre y coûte deux à trois fois plus que dans les économies développées.
Le risque de défaut est-il vraiment plus élevé ?
Le taux de défaut des prêts privés en Afrique subsaharienne avoisine 6 %, le plus élevé au monde selon la base GEMs. Mais les prêteurs y récupèrent environ 78 % de la valeur, davantage que la moyenne mondiale, ce que les marchés intègrent mal.
Qu’est-ce que la Mission 300 ?
C’est une initiative qui fixe, par des pactes énergétiques nationaux, des objectifs d’accès à l’électricité pays par pays. Ses pays participants doivent mobiliser 77 milliards de dollars d’ici 2030, mais les montants réunis début 2026 restaient très en deçà.
En résumé
L’Afrique n’a pas besoin de nouvelles théories pour développer son solaire : prêts en monnaie locale, garanties, couvertures de change, contrats standardisés et achats groupés ont déjà fait leurs preuves. Le blocage tient au prix de l’argent, gonflé par un risque mal évalué. Tant que chaque dollar public n’entraînera pas beaucoup plus de capitaux privés, les objectifs de 2030 resteront hors de portée.
Aurélien Chapuis est diplômé du Master Management et Gestion de l’Énergie de l’ESCP Business School. Expert en stratégie photovoltaïque et business developer pour PV Solaire Énergie depuis 2019, il accompagne les professionnels du secteur dans leur croissance et vulgarise les enjeux de la transition énergétique pour le grand public.

Aurélien CHAPUIS
15/10/2026 à 10h11En Afrique, le solaire coûte deux à trois fois plus cher à financer. Pas parce qu'il est risqué : parce qu'on le croit risqué.
Les prêteurs y récupèrent pourtant mieux leur mise qu'ailleurs. Mais les marchés ne regardent que le taux de défaut, et la prime tue des projets rentables.
La leçon vaut pour nous. La France a l'argent bon marché, une signature solide, un réseau. Et à mes yeux, l'État trouve quand même le moyen de fabriquer sa propre prime de risque, à force de changer de cap et de laisser installateurs et particuliers sans visibilité sur des actifs qui durent des décennies.
Les auteurs le disent sans détour : le premier outil, c'est la stabilité des politiques. Ça ne coûte rien. C'est pourtant ce qui nous manque le plus.
Si l'Afrique paie le risque qu'on lui prête, combien la France paie-t-elle celui que l'État crée lui-même ?