Agrivoltaïsme : pourquoi les banques serrent la vis et quels financements peuvent prendre le relais
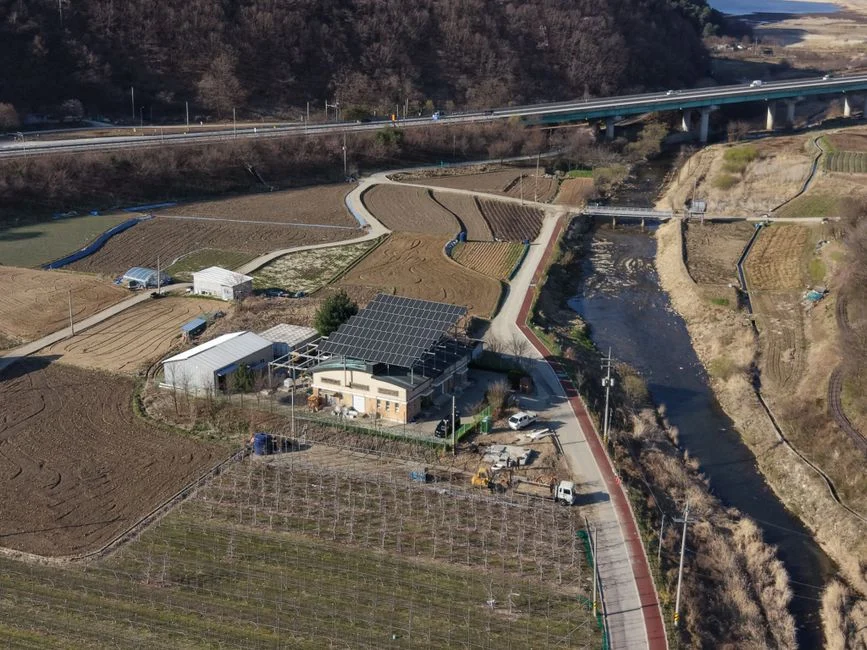
Les banques prêtent plus difficilement aux projets agrivoltaïques parce que leurs revenus sont devenus moins prévisibles et que la dette coûte plus cher : pour boucler leurs plans de financement, les porteurs de projet doivent désormais diversifier leurs recettes et aller chercher d’autres investisseurs. C’est le constat dressé par une banquière et un consultant lors de l’AgriVoltaics Industry Forum Europe 2026, organisé à Bordeaux les 13 et 14 octobre 2026.
En bref
- Une centrale agrivoltaïque est jugée par les prêteurs comme un actif double : elle doit produire de l’électricité et garder une exploitation agricole rentable.
- Taux d’intérêt en hausse, prix négatifs, écrêtement, raccordement difficile et règles mouvantes brouillent la visibilité sur les recettes.
- Les banques regardent quatre points : stabilité des revenus, partage des responsabilités, solidité agricole et tenue du projet dans un scénario pessimiste.
- Le modèle actuel repose surtout sur les tarifs de soutien et sur 70 % de dette bancaire.
- Crédits carbone, services environnementaux, fonds à impact et dette privée sont présentés comme des compléments possibles.
Un actif hybride que les prêteurs connaissent mal
Pour une banque, un projet agrivoltaïque n’est pas une centrale au sol comme les autres. Laetitia Limongi, chargée d’affaires en financements structurés des énergies renouvelables à la Banque populaire du sud, l’a résumé ainsi : un tel projet doit prouver « sa capacité à produire de l’électricité tout en maintenant une activité agricole viable ». Cette double exigence complique l’analyse du risque au moment où le contexte financier se dégrade.
Une dette plus chère, des investisseurs plus exigeants
Avec la remontée des taux, emprunter coûte davantage. Les investisseurs, eux, comparent désormais les renouvelables à des placements comme les obligations, qui peuvent offrir un meilleur rendement une fois le risque pris en compte. Ils relèvent donc leurs attentes, ce qui met sous tension certains montages.
Jochen Hauff, fondateur du think tank Think Resiliency, ajoute un second facteur : la difficulté à prévoir ce que rapportera l’électricité. Il cite l’écrêtement de la production, les prix négatifs, les obstacles au raccordement et les changements de réglementation, qui rendent selon lui les flux de trésorerie « plus difficiles à anticiper ». Côté ferme, la hausse du gazole, des engrais et des salaires rogne les marges, alors que l’agriculteur doit aussi investir dans son matériel.
Les quatre questions que pose le banquier
Devant un dossier, l’établissement prêteur vérifie la régularité des recettes attendues, la façon dont les responsabilités sont réparties entre les parties au contrat, la pérennité de la production agricole et la capacité du projet à encaisser un coup dur. Si les ventes baissent ou si les charges d’exploitation montent, le remboursement de l’emprunt doit rester assuré.
La durée d’engagement de l’acheteur pèse lourd. Un contrat d’achat direct (PPA) signé pour dix à quinze ans rassure moins qu’un tarif de soutien garanti sur 23 ans. Pour la banquière, « plus les revenus sont incertains, plus les prêteurs peuvent exiger des garanties supplémentaires, réduire leur exposition ou renchérir le financement ». Le faible historique de la filière accentue cette prudence : sans assez de projets en service pour comparer rendements réels et contrats, le risque se mesure mal, et cela se paie en taux et en conditions plus strictes. Pour estimer ce que rapporte une installation classique, notre guide sur la rentabilité des panneaux solaires détaille les principaux paramètres.
Le schéma de financement actuel et celui qui pourrait lui succéder
Selon Jochen Hauff, les projets tiennent aujourd’hui sur deux piliers : la vente d’électricité et l’emprunt bancaire. Il donne un ordre de grandeur indicatif : environ 80 % des recettes viendraient de tarifs ou de mécanismes de soutien, 20 % de contrats d’achat ou du marché ; côté capitaux, 70 % de dette bancaire et 30 % de fonds propres. Les dispositifs publics de soutien sont présentés dans notre guide des aides solaires 2026.
Ce schéma devient fragile quand le crédit renchérit et que les recettes vacillent. Le consultant esquisse donc une autre répartition : la moitié des revenus issus des mécanismes de soutien, 30 % des ventes sur le marché de l’électricité et 20 % de services agricoles et environnementaux. Le passif pourrait alors combiner 10 à 20 % de dette privée, 40 à 50 % de dette bancaire et 30 à 40 % de fonds propres.
Carbone et biodiversité : de nouvelles recettes pour l’exploitant
La piste la plus citée consiste à faire payer les bénéfices écologiques produits par l’exploitation, en plus des récoltes et, indirectement, de l’électricité. Jochen Hauff mentionne le carbone stocké dans les sols, grâce par exemple aux cultures intermédiaires ou aux haies. À condition que ces gains soient additionnels, mesurés et vérifiés selon un référentiel reconnu, ils peuvent générer des crédits carbone ou une certification, en France notamment via le Label bas-carbone du ministère de la Transition écologique.
D’autres services pourraient aussi trouver preneur : protection de la biodiversité, de l’eau et des sols, ou remise en état de zones humides. Certains programmes publics et dispositifs de compensation écologique offrent déjà des débouchés à ce type de prestations.
Fonds à impact et dette privée, sous conditions
Toujours selon le fondateur de Think Resiliency, des fonds spécialisés et des investisseurs à impact sont prêts à rémunérer la valeur des actifs naturels. Ils viendraient compléter le prêt bancaire, sans le remplacer ni assouplir les exigences de rendement et de maîtrise du risque. La dette privée constitue un autre étage possible du financement.
Quelle que soit l’origine de l’argent, une question reste décisive : qui paie, pendant combien de temps et avec quelles garanties ? Un modèle original ne convaincra pas un prêteur si les acheteurs sont inconnus ou si les recettes promises reposent sur des hypothèses invérifiables. Le régulateur, la Commission de régulation de l’énergie, publie de son côté les résultats des appels d’offres qui fixent une partie de ces revenus garantis.
Laetitia Limongi se veut toutefois optimiste : à mesure que les projets se multiplieront et que leurs résultats agricoles et énergétiques seront mieux documentés, les banques pourront affiner leurs modèles de risque et ajuster leurs conditions.
Questions fréquentes
Pourquoi un projet agrivoltaïque est-il plus difficile à financer qu’une centrale solaire classique ?
Parce que la banque doit évaluer deux activités à la fois : la production d’électricité et une exploitation agricole qui doit rester viable. Le manque de projets anciens pour comparer les performances réelles rend aussi le risque plus difficile à mesurer, ce qui se traduit par des taux plus élevés ou davantage de garanties demandées.
Quels critères une banque examine-t-elle pour un dossier agrivoltaïque ?
Quatre critères principaux : la prévisibilité des revenus, la répartition des responsabilités contractuelles, la durabilité de l’activité agricole et la résistance du projet si les recettes baissent ou si les coûts augmentent. La durée du contrat de vente d’électricité compte aussi beaucoup.
Un agriculteur peut-il être rémunéré pour le carbone stocké dans ses sols ?
Oui, si le stockage obtenu grâce à des pratiques comme les cultures intermédiaires ou les haies est additionnel, mesurable et vérifié selon un référentiel reconnu. En France, le Label bas-carbone permet de valoriser ces résultats sous forme de crédits carbone.
En résumé
Dette plus chère, recettes électriques moins lisibles et faible recul sur la filière rendent les banques prudentes face à l’agrivoltaïsme. Les intervenants du forum de Bordeaux plaident pour un modèle moins dépendant du seul couple tarif de soutien et crédit bancaire, en ajoutant des revenus tirés du carbone et de la biodiversité ainsi que des fonds à impact ou de la dette privée. Mais la clé reste la même : des flux de trésorerie crédibles, adossés à des acheteurs solides.
Aurélien Chapuis est diplômé du Master Management et Gestion de l’Énergie de l’ESCP Business School. Expert en stratégie photovoltaïque et business developer pour PV Solaire Énergie depuis 2019, il accompagne les professionnels du secteur dans leur croissance et vulgarise les enjeux de la transition énergétique pour le grand public.

Espace d'échanges et avis
La parole est à vous !