Les Pays-Bas ont installé 1,4 GW de solaire en 2025, un net recul
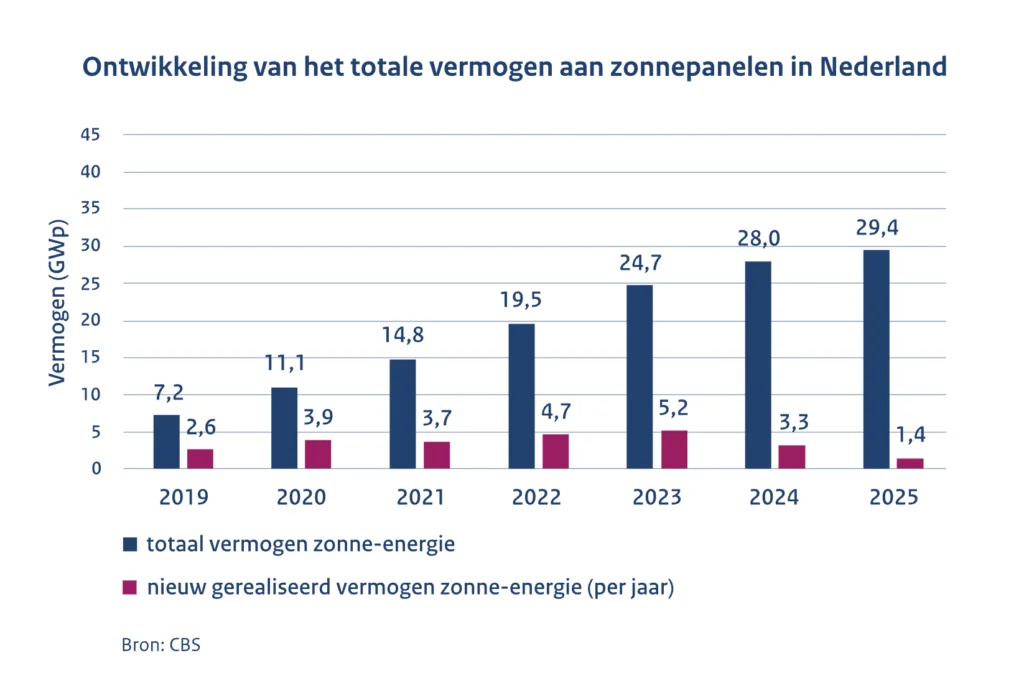
Les Pays-Bas n’ont installé que 1,4 GW de solaire en 2025, contre 3,3 GW en 2024 et 5,2 GW en 2023 — moins que les 2 GW attendus par les autorités. En cause selon l’Agence néerlandaise pour l’entreprise (RVO) : la fin programmée du net metering, la congestion du réseau et la multiplication des heures à prix négatifs.
En bref
- 1,4 GW installés en 2025, après 3,3 GW en 2024 et 5,2 GW en 2023 ; la puissance cumulée atteint 29,4 GW.
- Le solaire a produit 25,8 TWh, soit 19,7 % de la production électrique du pays — troisième source derrière l’éolien (24 %) et les fossiles (48 %).
- 581 heures de prix négatifs en 2025, contre 458 en 2024, soit environ 7 % du temps.
- La RVO anticipe une stabilisation autour de 1,3 GW par an entre 2026 et 2028.
- Le stockage par batteries atteint 2,9 GWh fin 2025 et devrait dépasser 23 GWh en 2030.
Un ralentissement de plus des deux tiers en deux ans
Le décrochage est marqué : de 5,2 GW en 2023 à 1,4 GW en 2025, le marché néerlandais a perdu plus des deux tiers de son rythme annuel. La puissance photovoltaïque cumulée s’établit désormais à 29,4 GW. Fin 2025, 43 % de cette capacité était installée sur les toitures de logements, de petits bâtiments commerciaux et de bâtiments publics ; les 57 % restants correspondaient à de grandes toitures ainsi qu’à des centrales au sol et flottantes.
Malgré ce coup de frein, le solaire a produit 25,8 TWh en 2025, soit 19,7 % de la production électrique néerlandaise. Il devient ainsi la troisième source du pays, derrière l’éolien (24 %) et les combustibles fossiles (48 %) — une pénétration nettement supérieure à celle observée en France, où RTE publie le suivi équivalent.
Trois freins identifiés par la RVO
L’agence attribue le ralentissement à la suppression progressive du système de compensation — le « net metering », qui prendra fin début 2027 — et à la congestion du réseau électrique, qui complique le raccordement de nouvelles installations.
S’y ajoute un troisième facteur, plus récent : la hausse du nombre d’heures à prix négatifs. Les Pays-Bas en ont enregistré 581 en 2025, contre 458 en 2024, soit environ 7 % du temps. Ces épisodes conduisent certains propriétaires de projets comme certains ménages à arrêter temporairement leurs installations lorsque l’offre dépasse la demande — un phénomène également surveillé en France par la Commission de régulation de l’énergie.
Le stockage, réponse attendue à la saturation
La capacité de stockage par batteries atteignait 2,9 GWh fin 2025, en hausse de 1,6 GWh sur un an. À cette date, moins de 2 % des ménages équipés de panneaux solaires disposaient d’une batterie domestique — le potentiel de rattrapage est donc considérable.
La RVO prévoit 6,5 GWh fin 2026, plus de 10 GWh au cours de 2028 et 23,1 GWh en 2030. « Des difficultés telles que la congestion du réseau et les prix négatifs de l’électricité persisteront au cours des prochaines années », note l’agence, « toutefois, nous nous attendons à ce qu’un nombre croissant de propriétaires d’installations solaires commencent à utiliser des systèmes de stockage d’énergie et des dispositifs de gestion intelligente de l’énergie ».
Le soutien public en pleine refonte
En juillet, la dernière édition du programme de soutien SDE++ a attribué des aides à 86 projets solaires, pour 773 MW au total ; l’édition 2026 doit se tenir du 27 octobre au 26 novembre. Le gouvernement a toutefois annoncé son intention de mettre progressivement fin au SDE++ en 2027, pour le remplacer par des contrats pour différence bidirectionnels, conformément aux réformes du marché de l’électricité engagées au niveau européen.
Questions fréquentes
Combien de solaire les Pays-Bas ont-ils installé en 2025 ?
1,4 GW, contre 3,3 GW en 2024 et 5,2 GW en 2023, alors que les autorités tablaient sur 2 GW. La puissance cumulée du pays atteint désormais 29,4 GW.
Pourquoi le marché néerlandais ralentit-il ?
Trois facteurs se cumulent : la suppression progressive du net metering, qui prendra fin début 2027 ; la congestion du réseau, qui complique les raccordements ; et la hausse des heures à prix négatifs, qui dégrade la rentabilité et conduit à arrêter temporairement certaines installations.
Quelle part le solaire représente-t-il dans le mix néerlandais ?
19,7 % de la production électrique en 2025, avec 25,8 TWh produits. C’est la troisième source du pays, derrière l’éolien (24 %) et les combustibles fossiles (48 %).
Comment le stockage doit-il évoluer ?
De 2,9 GWh fin 2025 à 6,5 GWh fin 2026, plus de 10 GWh en 2028 et 23,1 GWh en 2030, selon les prévisions de la RVO. Fin 2025, moins de 2 % des foyers équipés de panneaux disposaient d’une batterie.
En résumé — les Pays-Bas illustrent le point de bascule d’un marché arrivé à maturité : à près de 20 % de solaire dans le mix, ce n’est plus la demande ni la technologie qui limitent, mais le réseau et le prix capté. La sortie du net metering et le passage aux contrats pour différence vont redessiner l’équation économique, et le stockage devient la condition pour que les prochains gigawatts trouvent encore leur rentabilité.
Aurélien Chapuis est diplômé du Master Management et Gestion de l’Énergie de l’ESCP Business School. Expert en stratégie photovoltaïque et business developer pour PV Solaire Énergie depuis 2019, il accompagne les professionnels du secteur dans leur croissance et vulgarise les enjeux de la transition énergétique pour le grand public.
Espace d'échanges et avis
- Soyez le premier à partager votre expérience ou à poser une question.

